Reforma tributária e prestadores de serviços. A redução de 30% pode exigir revisão do contrato social
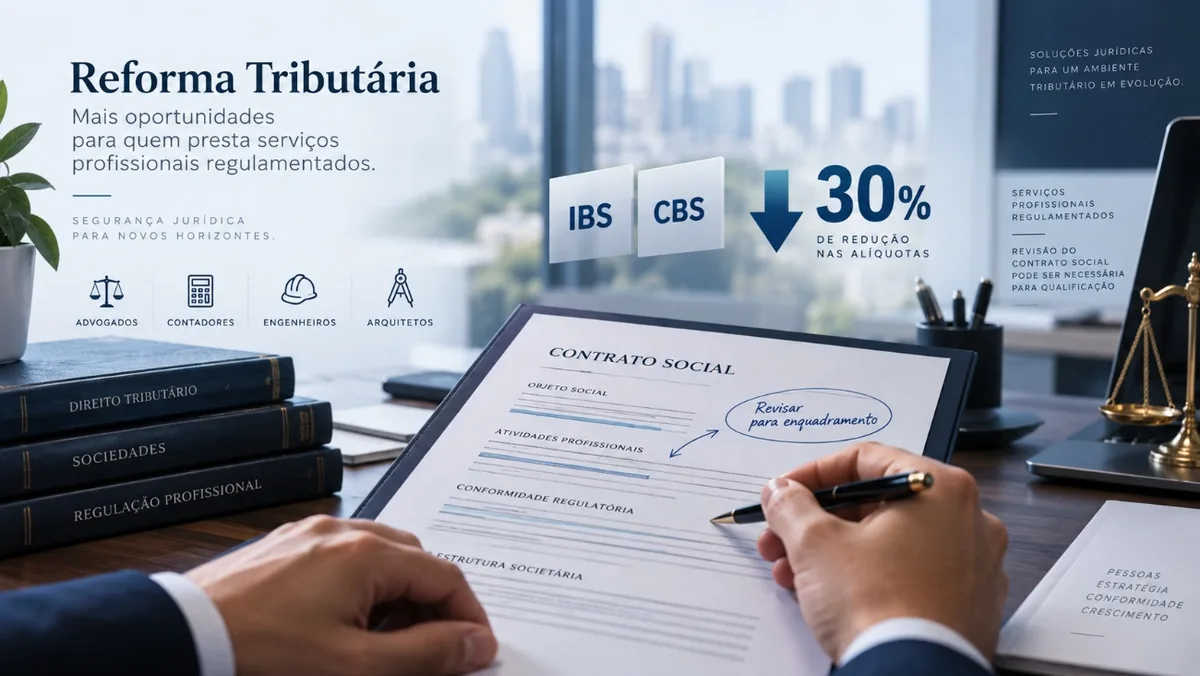
A reforma tributária estabeleceu tratamento diferenciado para determinadas atividades profissionais.
A Lei Complementar nº 214/2025 prevê redução de 30% nas alíquotas do IBS e da CBS para determinadas profissões intelectuais submetidas à fiscalização de conselho profissional.
Entre as atividades abrangidas estão advogados, administradores, arquitetos e urbanistas, contabilistas, economistas, engenheiros, agrônomos, profissionais de educação física, médicos veterinários, químicos e outras categorias expressamente previstas na legislação.
Para profissionais que atuam por meio de pessoa jurídica, porém, a redução depende do cumprimento de requisitos específicos.
E é justamente nesse ponto que o contrato social passa a merecer atenção.
A pessoa jurídica também pode ter direito à redução
A legislação permite que a redução seja aplicada aos serviços prestados por sociedades formadas por profissionais regulamentados.
Mas esse enquadramento não é automático.
A lei estabelece requisitos relacionados à composição societária, à habilitação dos sócios, às atividades exercidas pela sociedade e à forma como os serviços são efetivamente prestados.
Entre os pontos que precisam ser observados estão a compatibilidade entre a habilitação profissional dos sócios e os objetivos da sociedade, a inexistência de pessoa jurídica no quadro societário, a ausência de participação da sociedade em outra pessoa jurídica e o exercício de atividades compatíveis com as profissões dos sócios.
Também há exigências relacionadas à prestação direta da atividade-fim pelos profissionais habilitados.
O contrato social deve ser revisado
Muitas sociedades profissionais foram constituídas anos antes da reforma tributária.
É comum que esses contratos sociais tenham objeto amplo, atividades secundárias acumuladas ao longo do tempo ou cláusulas que já não refletem exatamente a atividade desenvolvida pela empresa.
Com a nova legislação, essas disposições podem assumir relevância tributária.
Uma sociedade pode exercer, na prática, atividade compatível com o benefício, mas possuir um contrato social com objeto excessivamente abrangente ou atividades que não guardam relação direta com a habilitação profissional de seus sócios.
Nesses casos, é recomendável revisar o contrato social para verificar se sua redação está adequada aos requisitos da nova legislação.
O que deve ser analisado
A revisão deve considerar principalmente:
- objeto social
- atividades principais e secundárias
- habilitação profissional de cada sócio
- composição do quadro societário
- eventual participação da sociedade em outras pessoas jurídicas
- correspondência entre a atividade exercida e a profissão
- regulamentada
- forma de prestação da atividade-fim
O objetivo não é realizar uma alteração meramente formal para obter benefício tributário.
O contrato social deve refletir corretamente a realidade da empresa.
Mas, se a sociedade já cumpre materialmente os requisitos previstos na lei e seu contrato social está desatualizado, genérico ou incompatível com essa realidade, a revisão pode ser necessária.
Um ponto especialmente relevante para sociedades profissionais
A redução prevista na reforma tributária torna a estrutura societária parte relevante do planejamento jurídico da empresa.
Advogados, contadores, engenheiros, arquitetos, administradores e demais profissionais abrangidos pela norma devem avaliar não apenas os efeitos tributários da reforma, mas também se seus documentos societários estão adequados ao novo regime.
Deixar essa análise para depois pode gerar dúvidas sobre o enquadramento da sociedade e sobre o próprio direito ao tratamento tributário diferenciado.
Conclusão
A reforma tributária criou uma redução relevante de IBS e CBS para determinadas profissões regulamentadas.
Para quem atua por meio de pessoa jurídica, entretanto, o benefício depende do atendimento de requisitos específicos.
Por isso, a revisão do contrato social passa a ser uma providência importante.
O objeto da sociedade, as atividades previstas, a composição societária e a própria forma de prestação dos serviços devem estar compatíveis com aquilo que a legislação exige.
No Contrato Sob Medida, contratos sociais podem ser revisados para verificar sua adequação às novas exigências legais e à realidade efetiva da atividade profissional.
Precisa elaborar ou revisar um contrato?
Envie sua situação pelo WhatsApp para uma avaliação inicial.
Iniciar triagem jurídica